


Облигация «под 15%», а на счёт приходит меньше: куда деваются деньги и как посчитать это заранее
Вы открываете приложение брокера, видите облигацию с доходностью 15% годовых и покупаете. А потом выясняется, что заработали заметно меньше. Вас не обманули: цифра в таблице считается до налога и комиссии и не учитывает пару мелочей, которые складываются в тысячи рублей. Чтобы видеть реальную картину заранее, я сделал бесплатный сайт procentoria.ru. Он считает доходность облигации «на руки», то есть после налога и комиссии. Покажу на живом примере. Возьмём Медскан 001Р-01 и вложим около 100 000 ₽ на 10 месяцев. Сайт показывает: вложено 99 583 ₽, к погашению придёт 112 308 ₽, чистая прибыль 12 725 ₽. Это 15,05% годовых. Из чего складывается результат: Налог и переплата при покупке съедают заметную часть. В таблице у брокера этого не видно. Купоны приходят каждый месяц или раз в несколько месяцев. Если вы их снова вкладываете, доход растёт, как снежный ком. Сайт по умолчанию считает именно так: выплаты вкладываются под доходность самой облигации, налог на этот доход берётся по той же ста
Показать еще
У облигации «Южуралзолота» технический дефолт. Но деньги выплатили уже на следующий день. Что произошло?
Представьте: вы выбираете облигации на бирже, находите крупную золотодобывающую компанию с хорошим кредитным рейтингом и привлекательной доходностью. Всё выглядит неплохо. Но вдруг замечаете предупреждение: «У облигации был технический дефолт». Звучит тревожно. Компания не смогла рассчитаться с инвесторами? У неё заканчиваются деньги? А может, она вообще находится на грани банкротства? Именно такая отметка есть у валютной облигации «Южуралзолото» 001Р-05 (RU000A10D4P0). Я решил разобраться, что произошло на самом деле. Оказалось, что ситуация гораздо интереснее: компания действительно нарушила срок выплаты, но уже на следующий день погасила задолженность полностью. Причём причиной оказалась не нехватка денег. 19 марта 2026 года «Южуралзолото» должно было выплатить инвесторам очередной купон по облигациям серии 001Р-05. Купон — это проценты, которые компания выплачивает владельцам облигаций за предоставленные ей деньги. Сумма предстоящей выплаты составляла 24,244 млн рублей, или 60,61 ₽
Показать еще
Доллары под матрасом не приносят проценты. А можно ли получать доход, не отказываясь от привязки к валюте?
Представьте, что вы купили 1 000 долларов и положили их дома. Через год у вас по-прежнему будет 1 000 долларов. Их рублёвая стоимость может вырасти или упасть, но самих долларов больше не станет. А что, если есть инструмент, позволяющий не только сохранить привязку к доллару, но и получать доход? Такой инструмент существует на российском фондовом рынке. Правда, устроен он немного сложнее банковского вклада. Обычная рублёвая облигация предполагает, что компания занимает у инвестора деньги в рублях и обязуется выплачивать купоны и возвращать номинал по условиям выпуска. С валютными облигациями принцип похожий, но номинал выражен, например, в долларах. Предположим, номинал одной облигации — 1 000 долларов, а купон составляет 3% годовых. Это значит, что размер купонов за полный год соответствует 30 долларам, если ставка и номинал не меняются. Но здесь есть тонкость: долларовый номинал не всегда означает, что на брокерский счёт придут именно доллары. Например, по российским замещающим облиг
Показать еще
Боитесь доллара по 95 ₽? Вот что можно сделать с накоплениями, пока он стоит 82,66 ₽
Допустим, следующим летом вам понадобятся 1 000 долларов. Например, для поездки, крупной покупки или просто как часть валютных сбережений. Сегодня, при официальном курсе 82,66 ₽, такая сумма эквивалентна примерно 82 660 ₽. А если доллар вырастет до 95 ₽? За ту же тысячу придётся отдать уже 95 000 ₽. Разница — более 12 тысяч рублей. Причём вы ничего не потеряли на инвестициях. Просто рубль стал дешевле. Можно ли заранее защититься от подобного сценария? И реально ли при этом не просто сохранить покупательную способность накоплений относительно доллара, но ещё и заработать? Есть несколько способов. Один из них я проверил на реальных биржевых облигациях. Если вы точно знаете, что через несколько месяцев вам потребуется определённая сумма в долларах, проще всего приобрести валюту сейчас. В таком случае рост доллара до 95 ₽ уже не заставит вас искать дополнительные рубли для покупки той же тысячи долларов. Однако есть нюансы. Во-первых, курс покупки в банке отличается от официального. Во-вт
Показать еще
Аналитики ждут доллар по 89,4 ₽ в 2027 году. Посчитал, что будет с 80 тысячами рублей
Представьте: у вас есть 80–85 тысяч рублей, которые не понадобятся до следующего лета. Можно положить их на вклад, купить доллары или попробовать другой вариант — облигации с доходом, привязанным к валюте. Но что, если рубль действительно ослабнет? Сколько тогда можно заработать на таких облигациях? И будет ли эта доходность интереснее обычных рублёвых вложений? Я взял прогноз аналитиков, опубликованный Банком России, и посчитал несколько примеров на реальных облигациях. Результаты оказались любопытными. В октябре Банк России опубликовал очередной макроэкономический опрос. В нём участвуют аналитики банков, исследовательских организаций и других участников финансового рынка. Вот какие средние курсы доллара они ожидают: Здесь важны два уточнения. Во-первых, это прогнозы опрошенных экспертов, а не обещание Центробанка. Во-вторых, речь о средних значениях за периоды, а не о точном курсе в конкретный день. На 12 ноября официальный курс составлял 82,66 ₽ за доллар. Получается, аналитики в ср
Показать еще
Доллар по 89,40 ₽ в 2027-м? Что получится с доходом по облигациям, если аналитики угадают
В октябре Банк России спросил экономистов, сколько в следующем году будет стоить доллар. В ответах получилось 89,40 ₽ в среднем за 2027 год. Я взял эту цифру и проверил, что она может дать владельцу валютной облигации. На одной бумаге разница между «курс остался на месте» и «доллар по 89,40» вышла чуть больше 6 000 ₽. В сентябрьском опросе экономисты ждали в среднем 88,80 ₽ за доллар в 2027 году, в октябрьском подняли оценку до 89,40 ₽. На 2028 год оценка уже 94,80 ₽. Это ожидания участников опроса, который проводит ЦБ. На конкретную дату погашения облигации курс может оказаться любым. Октябрьский макроопрос Банка России. Я взял два выпуска с погашением в июне 2027 года. В первом сценарии доллар остаётся на уровне 82,66 ₽, как на момент расчёта. Во втором подставляю значения из опроса — 85,30 ₽ на оставшуюся часть 2026 года и 89,40 ₽ на 2027-й. Одна облигация «Газпром капитала». Слева — результат при неизменном курсе, справа — сценарий по данным опроса. АЛРОСА в тех же двух сценариях.
Показать еще
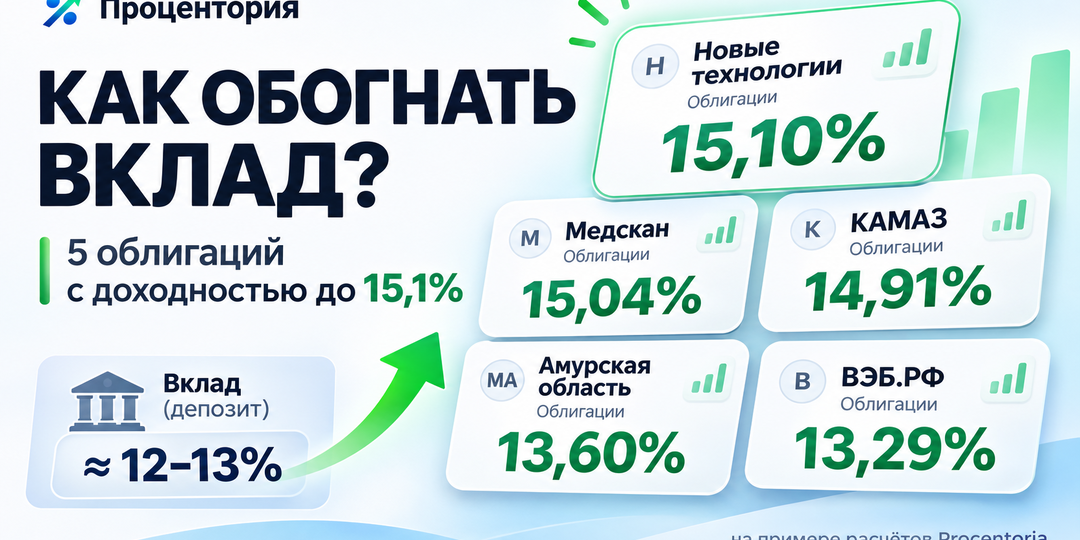
Как обогнать банковский вклад? Нашёл 5 облигаций с доходностью до 15,1% годовых — считаем прибыль со 100 000 ₽
Банковские вклады уже не радуют прежними процентами. Ещё недавно можно было открыть депозит под 18–20% годовых, а теперь такие ставки остались в прошлом. По данным Банка России, в начале ноября 2026 года средняя максимальная ставка по вкладам в десяти крупнейших банках составляла 13,31% годовых. А можно ли получить больше, не покупая акции и не пытаясь угадать движение рынка? Я решил проверить. Нашёл пять облигаций, которые должны погаситься менее чем через год, и посчитал, сколько можно получить со 100 000 рублей после налогов и комиссий. Результаты получились интересными: от 8 653 до 14 483 рублей чистой прибыли. Причём у некоторых бумаг купон существенно выше итоговой доходности, а облигация под 13,6% в расчёте приносит больше рублей, чем под 14,91%. Разбираемся, в чём подвох и какие риски скрываются за красивыми процентами. Первая облигация — Новые технологии БО-01 (RU000A105DL4). Её купон составляет 17,5% годовых, а текущая цена — 100,57% от номинала. Но нас интересует не купон, а
Показать еще
Ставка 14%, переговоры и облигации: почему одни инвесторы ждут снижения ставки, а другие его опасаются?
10 ноября начались трёхсторонние переговоры России, Украины и США. Участники финансового рынка внимательно следят за происходящим, пытаясь оценить возможное влияние на экономику и процентные ставки. При этом ключевая ставка Банка России остаётся на уровне 14% годовых. Для держателей облигаций возникает интересный вопрос: если в будущем ставка снизится, все ли бумаги от этого выиграют? Ответ — нет. Всё зависит от того, какой именно тип облигации находится в портфеле. Представим два выпуска. Первый — облигация с фиксированным купоном. Её купонная ставка заранее известна и не меняется вслед за ключевой ставкой. Второй — флоатер, то есть облигация с плавающим купоном. Размер выплат привязан к определённому показателю, например ключевой ставке ЦБ или RUONIA. Пока ставки высокие, плавающий купон может обеспечивать значительные текущие выплаты. Но если базовая ставка начнёт снижаться, будущие купоны флоатера также могут уменьшиться. Для фиксированной облигации ситуация другая: её купонная ста
Показать еще
ОФЗ на год 14,3%, на 10 лет 16,6%: что это значит
Если вы смотрели на доходность государственных облигаций (ОФЗ) на разные сроки, то видели «кривую»: ставка по годам. Её любят аналитики, но она полезна и обычному инвестору: это ориентир, от которого считают премию за риск. Объясню по порядку, на данных на 5 ноября 2026 года. - ОФЗ на 1 год: 14,32% (за месяц +0,74 п.п.) - на 3 года: 15,69% - на 5 лет: 16,20% - на 10 лет: 16,55% - «Наклон» (10 лет минус 1 год): +2,23 п.п. и за месяц он сократился на 0,99 п.п. Что это означает простыми словами: - Кривая «нормальная»: длинные ОФЗ приносят больше коротких, то есть рынок платит больше за то, что деньги связаны надолго. - За месяц короткие доходности выросли, а длинные немного снизились, поэтому кривая стала более плоской. - Кривая не является прогнозом ключевой ставки. Она показывает, как рынок оценивает облигации сегодня. Банк России публикует свой прогноз отдельно. Ключевая ставка сейчас 14% (действует с 27 июля), ближайшее заседание ЦБ 18 декабря. Эти ориентиры удобно держать перед глаза
Показать еще
загрузка
Показать ещёДополнительная колонка
О группе
Канал о науке, технологиях, открытиях и удивительных фактах. Простыми словами разбираем, как устроен мир вокруг нас: от космоса и природы до человеческого тела, истории изобретений и загадок повседневной жизни.
Скрыть информацию
Правая колонка