


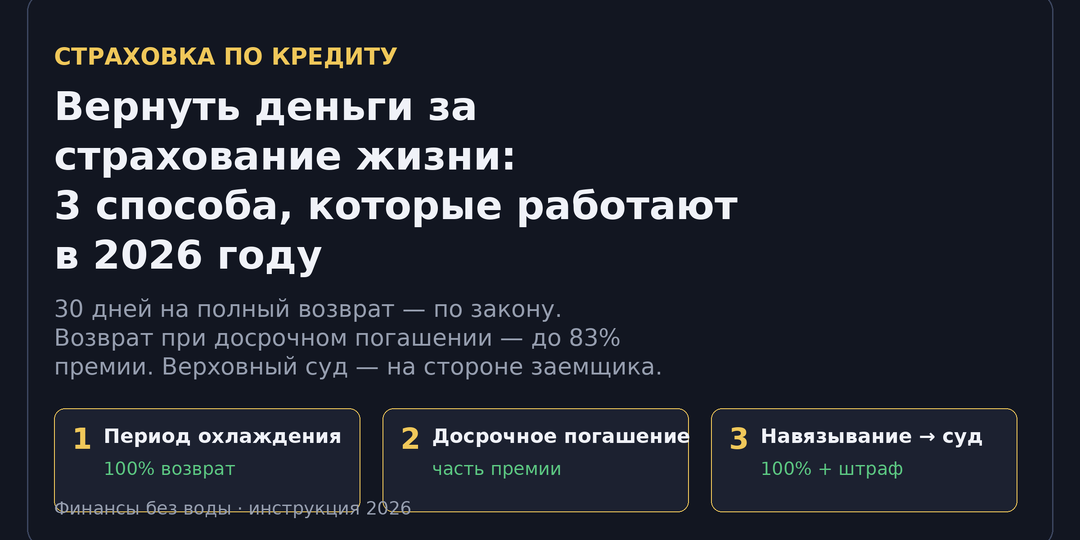
Вернул за страховку жизни 161 726 ₽ только потому, что знал 3 слова в договоре. Проверил 3 способа в 2026 году — работает каждый
Читатель прислал мне скриншот кредитного договора: страховка жизни на 161 726 ₽, оплачена за счёт кредита. Через полтора года он закрыл заём досрочно — и полез в интернет за советом. Ему сказали «поздно, срок пропущен», он поверил и вычеркнул эту сумму. А Верховный суд потом разбирал точно такой же договор — и вернул дело на пересмотр, потому что в договоре было одно ключевое слово, решавшее судьбу всех денег. Эта статья — про те три слова, три способа возврата и один вопрос, который надо задать страховой до подписания, а не после. Я 12 лет в финансах и за это время написал не один разбор про кредиты и рефинансирование. Но тема возврата страховок — отдельный жанр: здесь половина «советов» из интернета не работает в 2026-м, потому что закон изменился. С 21 января 2024 года действует 359-ФЗ: период охлаждения для страховок, оформленных вместе с кредитом, вырос с 14 до 30 календарных дней bankiros.ru. Кто не выучил новые правила — тот теряет деньги. Поехали по порядку. Это самый быстрый
Показать еще
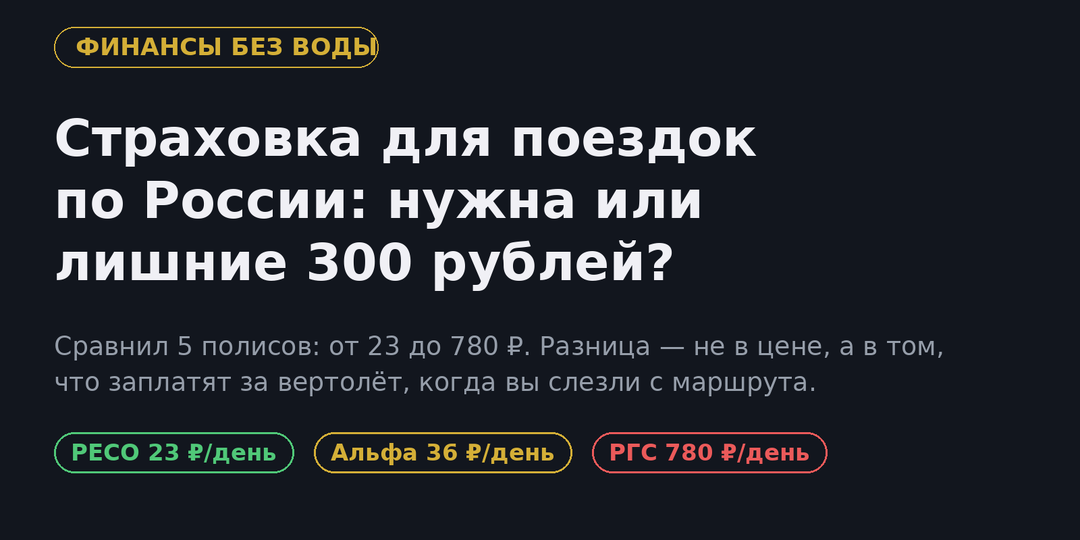
Страховка по России за 300 ₽ и за 8 000 ₽ — разница не в цене, а в вертолёте. Сравнил 5 полисов и понял, кому нужна самая дорогая
Летом прошлого года мой друг Гриша сломал ногу на маршруте в Приэльбрусье. Скорая довезла до районной больницы — по ОМС, бесплатно, всё по закону. А вот вниз с горы, до машины, его везли спасатели на носилках четыре часа, и это была самая дорогая прогулка в его жизни. Операция, койко-день, лекарства, консультации, добирание домой на поезде — Гриша выложил около 180 тысяч. Ровно в этот момент он выяснил, что поисково-спасательные работы его полис «за 190 рублей» не покрывал — их в той программе просто не было. Через месяц я сел и прогнал через калькуляторы полисы пяти компаний, которые чаще всего всплывают в рейтингах. Итог прост и неприятен: за 300 рублей вы покупаете бумагу, за 8 000 — реальную эвакуацию с горы. Большинство людей, которые путешествуют по России, платят по нижней границе и уверены, что застрахованы. Так вот — не совсем. Разбираю по пунктам: что реально покрывает турполис внутри страны, чем он отличается от ОМС, и где деньги уходят впустую. Как всегда — без воды и со сс
Показать еще
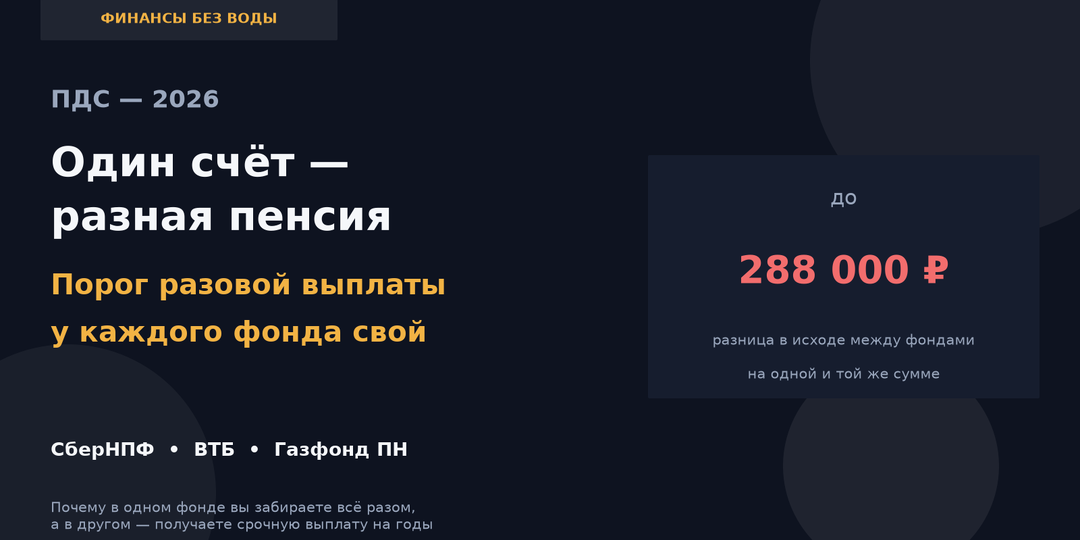
7,8 млн человек копят в ПДС, не зная главного: у каждого фонда свой порог разовой выплаты. Разница — до 288 000 ₽
В комментариях к прошлой статье читатель с ником ИТС МИ задал мне вопрос, который сломал одну из цифр публикации. «Откуда такой размер к разовой выплате — 412 тыс.? В каком законе прочитали?» Я полез проверять — и оказался прав наполовину. Цифра существовала, но была не универсальным правилом, а порогом одного конкретного фонда. А дальше всё стало интереснее: одна и та же сумма на счёте в разных НПФ даёт противоположный исход. У одного фонда вы в 60 лет забираете деньги разом, у другого — вам назначают срочную выплату на годы. Разница между фондами — до 288 000 ₽ на одинаковой сумме. Этого не пишет ни одна реклама ПДС. Пишет только договор — но до подписания его читают единицы. Разбираю по фактам, со ссылками на первоисточники. Коротко напомню, о чём шла речь в первой статье. ПДС — программа долгосрочных сбережений: вы вносите деньги в НПФ, государство добавляет до 36 000 ₽ в год в течение десяти лет, налоговая возвращает вычет до 52 000 ₽ в год (при ставке НДФЛ 13%), фонд начисляет и
Показать еще
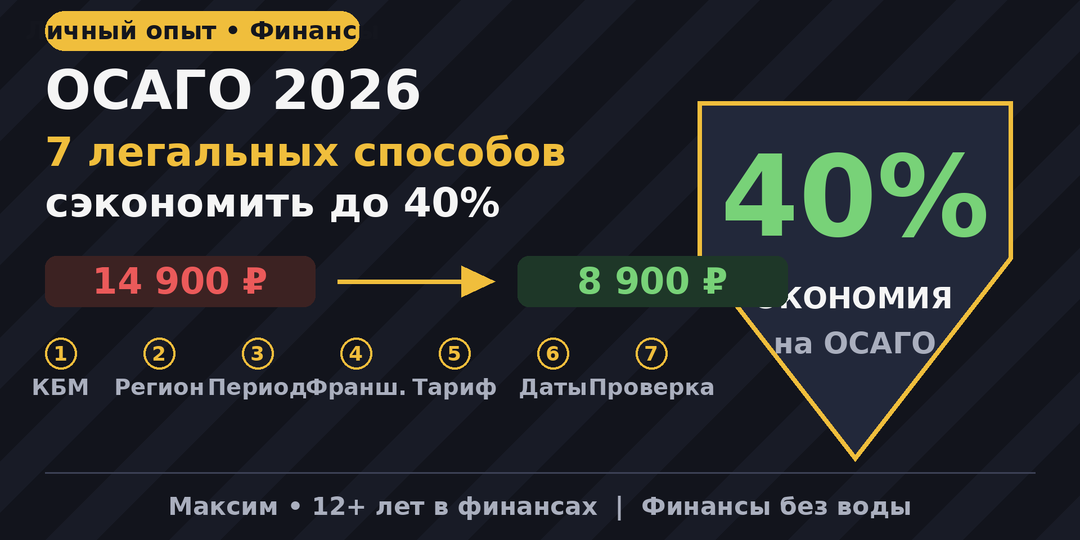
ОСАГО в 2026 году: как сэкономить до 40% на страховке — 7 легальных способов
Мой сосед по парковке в октябре продлил ОСАГО за 14 200 ₽. Сорок минут спустя я купил полис на машину той же модели, того же года и той же мощности — за 8 650 ₽. Мы живём в одном дворе, разница в возрасте у нас восемь лет, а в цене полиса — 5 550 рублей. Всё легально. Никакой магии: восемь полей анкеты и три лишние галочки, которые он нажал, а я нет. Он переплачивает 5 550 ₽ каждый год. За десять лет это новый смартфон, отправленный в чужой карман. За январь–август 2026 года средний годовой полис подорожал до 7 761 ₽ (+6,8% к прошлому году), а средняя выплата перевалила за 126 тысяч рублей. С 19 сентября в расчёте выплат работают обновлённые справочники цен на запчасти и нормо-часа — по прогнозу РСА, страховщикам это обойдётся ещё в 8–10%. Проще говоря, цена «по прейскуранту» будет расти каждый месяц. Но разброс между компаниями на идентичных данных достигает 84%. Дальше — семь легальных способов оказаться в дешёвой половине рынка. Я собрал их за 12 лет работы в финансах: сначала анал
Показать еще
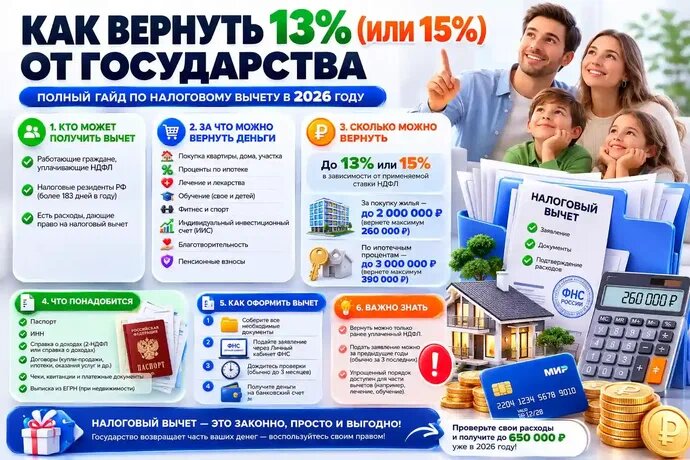
Налоговый вычет за обучение: как вернуть до 33 800 ₽ за вуз, школу и даже онлайн-курсы
В этом году можно забрать у государства до 33 800 ₽ — просто за то, что вы или ваши дети где-то учитесь. Это не акция, не кешбэк от банка и не лотерея: возврат части вашего же НДФЛ. Лимиты с 2024 года выросли почти в полтора раза, а налоговая, как и прежде, не спешит напоминать об этом в личном кабинете — уведомление придёт, только если учебное заведение само передало данные. За 12 лет работы с деньгами я проверял сотни деклараций и почти всегда видел одну картину: люди оформляют вычет за квартиру, знают про «детские» вычеты — и напрочь пропускают вычет за обучение. Кто-то искренне уверен, что вычеты бывают только при покупке жилья. Эта ошибка стоит до 19 500 ₽ за себя и до 14 300 ₽ за каждого ребёнка — каждый год. Дальше без воды: кому положено, какие документы собрать, как подать через Госуслуги и где именно теряют деньги 9 из 10 заявителей. Механика простая. Вы платите НДФЛ со своей зарплаты — обычно 13%. Обучение даёт право вычесть из налогооблагаемого дохода часть расходов, и госу
Показать еще
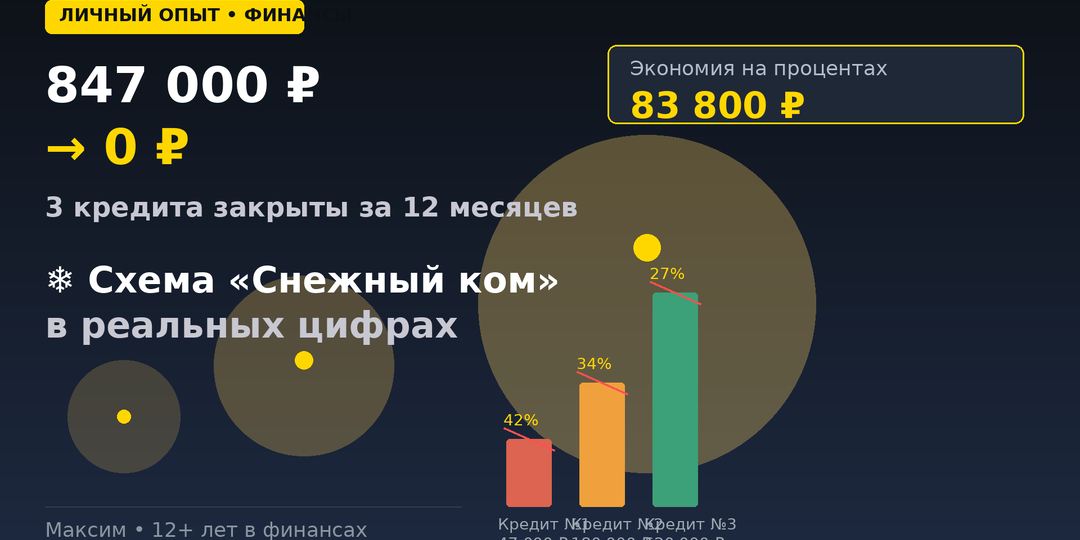
Я закрыл 3 кредита за год — схема «снежный ком» в реальных цифрах
Год назад у меня было три кредита на общую сумму 847 000 ₽ и ежемесячный платёж 54 400 ₽ — почти 60% моего дохода. Я не спал, не планировал отпуск и каждый день проверял баланс, боясь просрочки. Через 12 месяцев все три кредита закрыты. Переплата по процентам — 114 200 ₽ вместо 198 000 ₽, если бы я гасил по графику. Экономия — 83 800 ₽ живыми деньгами, из них 34 000 ₽ от ускоренного погашения и ещё 49 800 ₽ от рефинансирования, которое срезало ставку с 27% до 19,9%. Меня зовут Максим, в финансах я больше двенадцати лет. Я консультировал сотни людей с долгами, но когда долги появились у меня — оказалось, что знать теорию и применять её на себе это разные вещи. Эта статья — не учебник. Это мой личный журнал: три кредита, конкретные суммы, ошибки, психологические срывы и схема, которая сработала. Если у вас висит два-три кредита и кажется, что выхода нет — почитайте. Выход есть, и он проще, чем кажется. Мои три кредита — с чего я начал
Первое, что я сделал — сел за стол и выписал все до
Показать еще
ИИС-3: что изменилось в 2026 году и стоит ли открывать — простыми словами
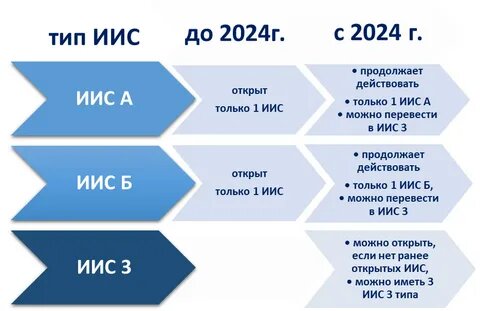
Привет, друзья! На связи Максим. В финансах я уже больше двенадцати лет — открывал первый ИИС ещё в 2015-м, когда про него половина брокеров толком не знала. С тех пор счёт эволюционировал трижды, и сейчас мы подошли к важной развилке: 2026 год — последний, когда ИИС-3 открывается на минимальный срок 5 лет. С 2027-го срок начинает расти — 6, 7, 8… пока к 2031 году не достигнет 10 лет. Звучит как «торопитесь!»? Не совсем. Давайте разберёмся без эмоций — что изменилось, кому это выгодно и кому лучше оставить всё как есть. Инструкция — ниже. Если коротко: ИИС — это брокерский счёт с налоговыми льготами от государства. Вы инвестируете в российские ценные бумаги, а государство даёт вам льготы по налогам. Взамен — обязуетеся держать счёт открытым несколько лет. До 2024 года было два типа: Минус был в том, что приходилось выбирать один из двух вычетов. Нельзя было и возвращать налог с взносов, и не платить с дохода одновременно. ИИС-3 объединяет оба вычета. Теперь вы можете каждый год возвра
Показать еще
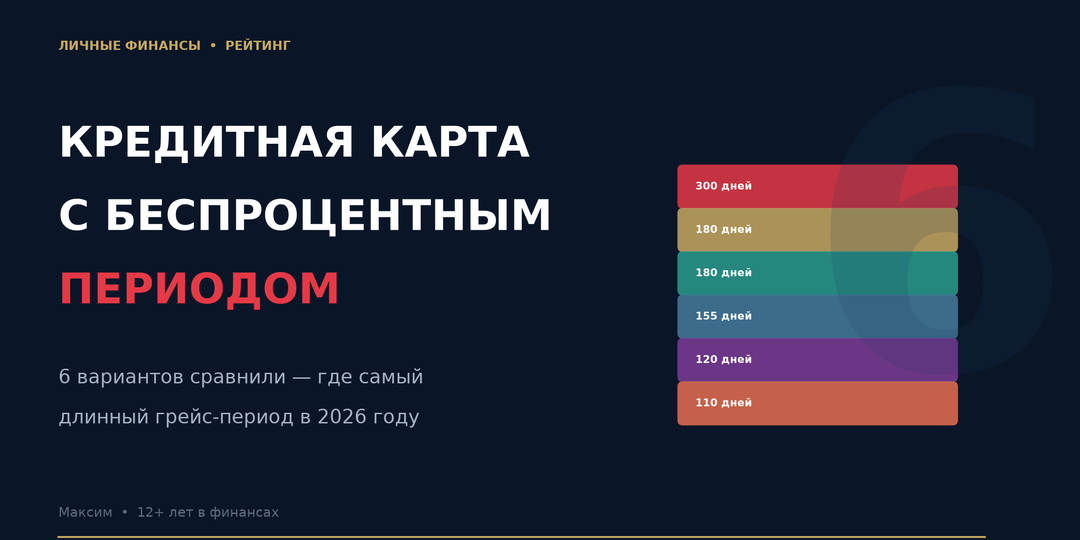
Я держал долг 180 000 ₽ на кредитке под 59% — как перешёл на 300 дней без процентов и сэкономил 41 000 ₽
Меня зовут Максим, в финансах я больше двенадцати лет. Кредитные карты — единственный инструмент, который может быть либо лучшим другом, либо злейшим врагом. Я видел тысячи историй: от идеальных до катастрофических. Но сначала — моя собственная. Полгода назад у меня висел долг 180 000 ₽ на кредитке Сбера. Ставка после грейса — 59,8% годовых. Грейс я просрочил на три дня — и проценты начислили за весь период с первого дня покупки. Сумма набежала такая, что я сел и посчитал: за год я переплачу 41 000 ₽ только на процентах. Пришлось искать выход. Я сравнил шесть кредитных карт с самым длинным грейс-периодом, выбрал ту, что дала почти год без процентов, и закрыл долг за 4 месяца. В этой статье — то, что я узнал: шесть карт, сравнение с цифрами, четыре скрытых ловушки, которые банки не подсвечивают, и чек-лист из 7 вопросов перед оформлением. Грейс-период (льготный период) — это срок, в течение которого вы пользуетесь деньгами банка бесплатно. Главное условие: полностью погасить долг до ко
Показать еще
7 признаков финансовой пирамиды: как не потерять сбережения в погоне за доходностью
Привет, друзья. На связи Максим. В финансах я уже больше двенадцати лет — видел МММ-подобные схемы нулевых, «Кэшбери» десятых, крипто-хайп двадцатых. И знаете что? Пирамиды не исчезают. Они мутируют быстрее, чем люди учатся их распознавать. В первом полугодии 2026 года Банк России выявил 929 финансовых пирамид. За весь 2025-й — более 7000. 74% из них принимали деньги через криптокошельки, которые невозможно отследить. На этих кошельках скопилось больше 1 млрд рублей в эквиваленте — это чужие сбережения, чужие кредиты, чужие надежды. За каждым «миллиардом на криптокошельках» стоят реальные люди. Те, кто вложил последние накопления. Те, кто взял кредит. Те, кто привёл родителей и друзей — и теперь не знает, как смотреть им в глаза. Эта статья — не теория. Это защита ваших денег. Запоминайте. Раньше было проще: вам обещали 200% в месяц, созвали собрание в ДК, раздавали «дивиденды» из чемодана. Сегодня — стильный сайт, профессиональная легенда, отзывы на доверенных площадках и разговоры
Показать еще
загрузка
Показать ещёДополнительная колонка
О группе
Разбираю финансы так, чтобы было понятно с первого раза. Вклады, инвестиции, налоги, кредиты, бюджет — без сложных терминов и занудных лекций. Пишу о том, как сохранить деньги, приумножить их и не потерять на скрытых условиях банков и фондов.
Скрыть информацию
Правая колонка