


Понимать структуру мало: сколько на самом деле стоят ноты ВТБ на ОФЗ
Банк ВТБ выпускает множество различных облигаций со структурным доходом. Напомним, что так называют долговые ценные бумаги с гарантированным возвратом номинала при погашении, тогда как величина дохода зависит от наступления одного или нескольких событий. Отдельную и довольно заметную группу образуют выпуски, в которых переменный доход привязан к цене государственных облигаций. На рисунке ниже показаны размещённые ВТБ структурные ноты такого типа. Несмотря на некоторые различия в параметрах, конструкция этих бумаг одинакова. По существу каждая из них представляет собой комбинацию старшего необеспеченного долга ВТБ и цифрового колл-опциона на определенную ОФЗ. Опцион выплачивает фиксированную сумму, если на дату наблюдения цена базовой облигации оказывается не ниже установленного барьера, и ничего — в противном случае. Страйк опциона определяется как произведение начальной цены ОФЗ на установленный барьер. Выбор длинных ОФЗ в качестве базового актива удобен по нескольким причинам. Они
Показать еще
«Сохранность: +50%»: помогаем банку ВТБ сберечь его деньги
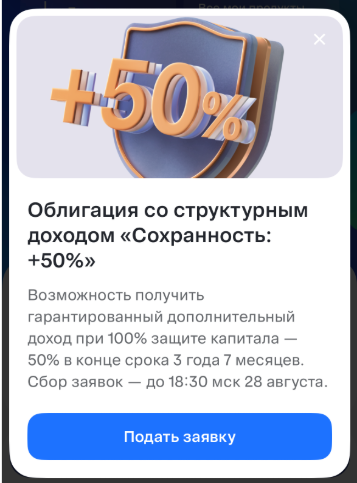
Клиенты ВТБ уже привыкли видеть рекламу структурных продуктов при входе в онлайн-приложение банка. Вот и всю последнюю неделю назойливо выскакивает баннер “Облигация со структурным доходом “Сохранность: +50%” Давайте посмотрим, что представляет собой этот инструмент и сколько примерно он может стоить. В презентации на сайте банка перечислены основные параметры выпуска: При погашении инвестору вернут номинал, а также выплатят гарантированный доход 50%. Кроме этого, предусмотрен дополнительный доход на случай очень сильного роста акций ЛУКОЙЛа. Если отбросить формальный купон 0.01% годовых, продукт можно представить как сумму долговой и опционной компонент: Опционы начинают приносить доход только при росте акции выше 200% от начальной цены. Для первых трех дат наблюдения коэффициент участия составляет 0.1%, для последней — 1%. Столь низкие коэффициенты делают опционную часть продукта чисто символической. Например, если к какой-нибудь промежуточной дате ЛУКОЙЛ будет торговаться втрое
Показать еще
Безарбитражная оценка процентных инструментов
Оценка финансовых инструментов с заранее известными денежными потоками опирается на принцип отсутствия арбитража. Если два портфеля создают одну и ту же серию будущих выплат, их приведенные стоимости должны совпадать. В противном случае инвестор может купить дешевый портфель и продать дорогой, зафиксировав прибыль без риска. Отсюда напрямую следует линейность ценообразования. Стоимость потока платежей равна сумме стоимостей его отдельных компонентов. Мы знаем как оценивать простые (plain vanilla) безрисковые облигации при помощи кривой бескупонной доходности: для этого необходимо дисконтировать купоны и номинал по спотовой ставке соответствующего срока. Такое представление исключает возможность арбитража, поскольку выплаты по облигации можно реплицировать портфелем бескупонных бумаг. Кроме того, спотовые ставки позволяют рассчитывать и форвардные цены облигаций. Форвардная цена — это цена, согласованная сторонами сегодня, но подлежащая уплате в будущем при передаче актива. Рассмо
Показать еще
БиоВитрум 001Р-01: рынок не замечает колл-опцион?
В процессе изучения материалов для статьи про долговые инструменты с встроенными опционами я наткнулся на интересный пример. Облигация БиоВитрум 001Р-01 (ISIN RU000A10B7N0) сейчас торгуется примерно по 108–109% от номинала. На первый взгляд ее YTM около 24% годовых вполне вписывается в диапазон для бумаг сопоставимой дюрации и той же рейтинговой группы BB+. Правда есть одна маленькая, хотя и важная деталь. Уже 24 сентября 2026 года эмитент имеет право досрочно погасить выпуск по номиналу. Для инвестора это означает, что большая часть текущей премии может исчезнуть буквально за один день. Поэтому здесь важно смотреть не только на доходность к погашению, но и на сценарий исполнения колл-опциона. Перед размещением нового выпуска 001Р-02 генеральный директор и бенефициар компании Владимир Цимберг прямо говорил в интервью, что привлеченные средства планируется направить в том числе на погашение дебютного выпуска по колл-опциону. Новый выпуск объемом 250 млн рублей был размещен за один день
Показать еще
Акции в конверте погоди не рви
В марте 2026 года Банк России зарегистрировал выпуск конвертируемых облигаций ПАО «МГКЛ» (Московский городской ломбард) серии СО-001. Конечно, инвестор вправе задаться вопросом, что это за инструмент такой? Мы начнем с краткого обзора конвертируемых облигаций, и в заключении проведем анализ выпуска, включая расчет справедливой стоимости встроенного опциона с учетом кредитного спреда эмитента. Считается, что первые инструменты, сочетающие в себе черты заемного и долевого финансирования, появились в конце XVIII века в эпоху английской промышленной революции, когда возникла необходимость значительных инвестиций в инфраструктуру: строительство каналов, железных дорог, систем водоснабжения. Одной из наиболее острых проблем для таких проектов была нехватка капитала на поздних стадиях, когда исходные средства заканчивались, а выручка еще не поступала. Подобную трудность пришлось решать и британской компании Ashton-under-Lyne Canal Company. Для финансирования сооружения канала она изначально
Показать еще
Распределение вероятностей количества дефолтов портфеля: итеративный подход
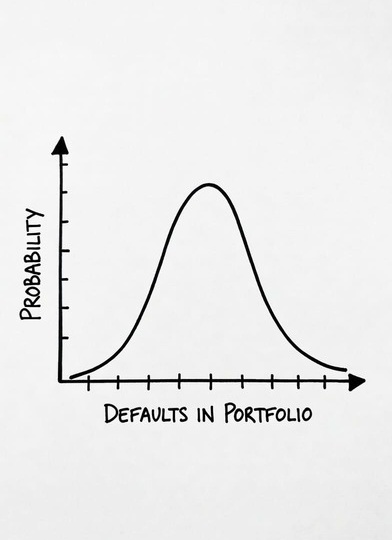
Инвестор собрал портфель из высокодоходных облигаций. И ему, конечно, хочется понять, какова вероятность того, что за время удержания в портфеле случится ровно два дефолта? Или три? Не более четырех? А может быть, он хочет прикинуть, с какой вероятностью потери окажутся настолько велики, что портфель покажет отрицательную доходность? Он вспоминает теорию вероятности: для таких задач есть биномиальное распределение. И быстро обнаруживает, что классическая формула Бернулли работает только при условии, что вероятность дефолта одинакова для всех облигаций. Но в реальном портфеле это почти никогда не так. У каждой бумаги свой рейтинг, свой эмитент, своя вероятность дефолта: у одной — 3%, у другой — 12%, у третьей — 7%. Что делать? Как быть? Можно, конечно, перебрать все возможные комбинации дефолтов — например, для портфеля из 20 облигаций это больше миллиона вариантов. Но есть способ гораздо проще и элегантнее. Допустим, у нас в портфеле имеется n облигаций и заданы вероятности дефолтов на
Показать еще
Облигации со структурным доходом «Золотой барьер» Краткий разбор
Пришла рассылка от Банка ВТБ. Предлагают принять участие в размещении очередной структурки. Эмитент: Банк “ВТБ” ISIN: RU000A104DR4 Дата размещения: 31.03.2026 Дата погашения: 29.09.2026 Дата оценки: 22.09.2026 Срок: 6 месяцев Номинал: 1000 руб. Ставка купона 0.01% годовых. Защита капитала: 100% Начальная цена: Цена золота LBMA «вечерний фиксинг» по состоянию на 27.03.2026 Ставка «дополнительного дохода»: 20% - 22% годовых (ориентир) Если цена золота (LBMA, USD) на дату оценки превышает 105% от начальной («вечерний фиксинг» на 27.03.2026), инвестор получает 10-11% за полгода. Если нет — доход равен нулю. Инструмент состоит из двух частей: Продукт размещается по 1000 руб. При текущих ставках приведенная стоимость 1000 руб. через 6 месяцев ≈ 940 руб. Оставшаяся часть ~60 руб. — это бюджет на опцион. Цена опциона может быть рассчитана в рамках стандартной модели оценки (Black-76), используя предположение о постоянной волатильности. При текущих рыночных параметрах: и предполагаемой став
Показать еще
Продукты с горькой «начинкой»: как структурные облигации ВТБ сожрали 70% сбережений инвесторов
На излёте первой декады сентября держатели облигаций ВТБ С1-519 столкнулись с неприятным сюрпризом: оказалось, что их бумаги не будут погашены по номиналу, как они ожидали. Выяснилось, что инвесторы получат выплату в размере всего лишь 316 рублей на облигацию и небольшую сумму в довесок, как слабое утешение: При этом всю последнюю неделю перед погашением облигации торговались вблизи 99% от номинала: Как так вышло, что эти припозднившиеся покупатели неожиданно потеряли до 70% своих вложений? Для начала необходимо разобраться с «внутренним устройством» ВТБ С1-519. Это не обычная купонная облигация, а сложный структурный продукт, содержащий встроенные опционы. Его спецификации не так то легко найти, паспорт инструмента глубоко спрятан в недрах сайта ВТБ: Обратим внимание на следующие факты из этого документа: Все термины в тексте строго определяются, а состав корзины «базовых активов» приведен отдельным списком. Стало ясно, что именно произошло: сработало условие из пункта о планов
Показать еще
Дюрация и риск процентных ставок. Часть II
Первая часть: https://dzen.ru/a/ZWhhN_bNZEsrZUsL В первой части мы рассмотрели основные свойства дюрации облигаций, основываясь на двух ключевых предположениях: При соблюдении этих условий обе меры дюрации — Маколея и модифицированная — применимы для корректной оценки процентного риска любых обещанных денежных потоков, включая портфели облигаций. Дюрацию портфеля (по Маколею) можно определить как средневзвешенное время получения всех денежных потоков, где вес каждого платежа равен отношению его приведенной стоимости к стоимости портфеля. Дисконт-факторы dₖ в этом случае зависят от единой процентной ставки, называемой доходностью к погашению (YTM). Этот подход требует дисконтирования каждого платежа по отдельности, что делает его трудоемким на практике, особенно для крупных портфелей. Существует более удобный способ, при котором дюрация портфеля рассчитывается через дюрации самих облигаций, входящих в портфель. Пусть портфель состоит из m типов облигаций, где для каждого типа i ∈ {1,
Показать еще
загрузка
Показать ещёПравая колонка