


Любовь любовью, а деньги лучше обсудить до свадьбы
Можно быть идеальной парой, любить друг друга и строить большие планы. Но однажды выяснить, что у Вас совершенно разные взгляды на деньги. Один хочет копить и инвестировать, другой предпочитает жить сегодняшним днём. Один считает нормальным общий бюджет, другой хочет полной финансовой независимости. Один готов взять ипотеку, другой не хочет никаких кредитов. Именно такие разногласия со временем могут стать причиной серьёзных семейных конфликтов. Поэтому до свадьбы я рекомендую спокойно обсудить пять важных тем. 1. ДОХОДЫ И КАРЬЕРА • Сколько зарабатывает каждый из нас?
• Планируем ли мы менять работу, развивать бизнес или переезжать?
• Будем ли объединять доходы или сохранять финансовую независимость? Важно понимать не только текущую ситуацию, но и карьерные планы друг друга. 2. РАСХОДЫ И НАКОПЛЕНИЯ • Как будем распределять ежемесячные расходы?
• Сколько готовы откладывать каждый месяц?
• Какие финансовые приоритеты у нас общие?
• Будем ли вести семейный бюджет? Здесь важно договоритьс
Показать еще
Финансовая свобода начинается не с миллиона на счету, а с правильных привычек
Можно много зарабатывать, но так и не создать капитал. А можно постепенно выстроить систему, в которой каждый рубль работает на Ваше будущее. Вот 13 принципов, которые помогут навести порядок в личных финансах: Мой главный вывод: финансовая свобода строится не на одной удачной инвестиции. Она появляется благодаря системе: рост доходов, контроль расходов, регулярные вложения, диверсификация и время. Не пытайтесь внедрить всё за один день. Начните с двух вещей: регулярно откладывайте часть дохода и определите, куда будете инвестировать. Если интересуют стратегии для пассивного дохода, которые за последние 4 года обогнали индекс Мосбиржи на 60% (и это не кликбейт) - подробно рассказал в моих каналах, посмотрим в закрепе, ТГ: https://t.me/+9QBuXeL146Q3ZWVi или в MAX https://max.ru/BizLike
Показать еще
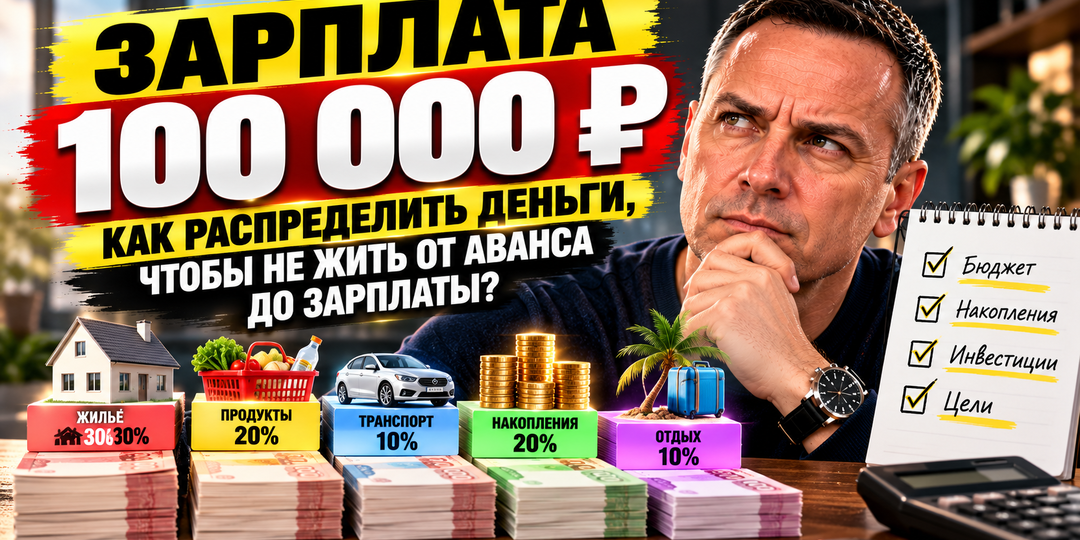
ЗАРПЛАТА 100 000 ₽: КАК РАСПРЕДЕЛИТЬ ДЕНЬГИ, ЧТОБЫ НЕ ЖИТЬ ОТ АВАНСА ДО ЗАРПЛАТЫ?
Представим, что Вы получаете 100 000 рублей в месяц на руки. Казалось бы, вполне нормальный доход. Но к концу месяца деньги заканчиваются, накоплений нет, а любая непредвиденная покупка становится проблемой. Знакомая ситуация? Дело не всегда в маленькой зарплате. Иногда проблема в том, что у денег нет заранее определённого назначения. Давайте разберём пример месячного бюджета для одного человека. 1. Постоянные расходы — 57 000 ₽ Это платежи, которые приходится делать регулярно: Итого: 57 000 ₽. Самая большая статья расходов — жильё. В нашем примере аренда забирает 35% всего дохода. Это существенная нагрузка. Если расходы на жильё слишком велики, стоит рассмотреть возможность снизить стоимость аренды или пересмотреть другие обязательные платежи. 2. Переменные расходы — 30 000 ₽ Здесь находятся траты, которыми можно управлять: Итого: 30 000 ₽. Именно в этой категории чаще всего скрываются незаметные расходы. Кофе, доставка еды, спонтанные покупки, развлечения и небольшие платежи по отд
Показать еще
Какие поступления на карту ФНС посчитает доходом
При проверке доходов банки и государственные органы могут учитывать не все поступления на карту. Важно понимать разницу между доходом семьи, совокупным доходом и обычным движением средств по счетам. Разберём основные виды поступлений. 1. Официальный доход Как правило, учитываются: 2. Социальные выплаты и другие поступления Обычно не считаются доходом семьи, но могут учитываться при определении совокупного дохода: 3. Продажа имущества Такие поступления могут учитываться при определении дохода семьи, но не обязательно признаются регулярным доходом. 4. Поступления, которые обычно не считаются доходом 5. Поступления, которые не учитываются как доход ВАЖНО! Есть три разных понятия: Одно и то же поступление может по-разному учитываться в зависимости от того, какую именно проверку проводят. Не путайте поступление денег на карту с признанием этих денег доходом. Если интересуют стратегии для пассивного дохода, которые за последние 4 года обогнали индекс Мосбиржи на 60% (и это не кликбейт) - по
Показать еще
ПОЧЕМУ ВЫ СНОВА ЖДЁТЕ ЗАРПЛАТУ? 9 финансовых привычек, которые мешают Вам разбогатеть
Можно хорошо зарабатывать, регулярно получать премии, иметь приличную зарплату и при этом годами оставаться без накоплений. Почему так происходит? Проблема далеко не всегда в размере дохода. Очень часто дело в финансовых привычках, которые незаметно формируют образ жизни и не дают создать капитал. Разберём 9 причин, из-за которых люди попадают в ловушку жизни от зарплаты до зарплаты. 1. Расходы растут вместе с доходами Получили повышение? Купили машину дороже. Стали больше зарабатывать? Переехали в квартиру подороже, увеличили расходы на отдых и покупки. В результате доход вырос, а свободных денег больше не стало. Это называется инфляцией образа жизни. Чем больше Вы зарабатываете, тем больше начинаете тратить. 2. Покупки ради чужого одобрения Дорогие часы, автомобиль, одежда, рестораны и путешествия иногда покупаются не потому, что они действительно нужны, а ради впечатления, которое производят на окружающих. Но есть проблема: окружающие не оплачивают Вашу пенсию и не создают Ваш фин
Показать еще
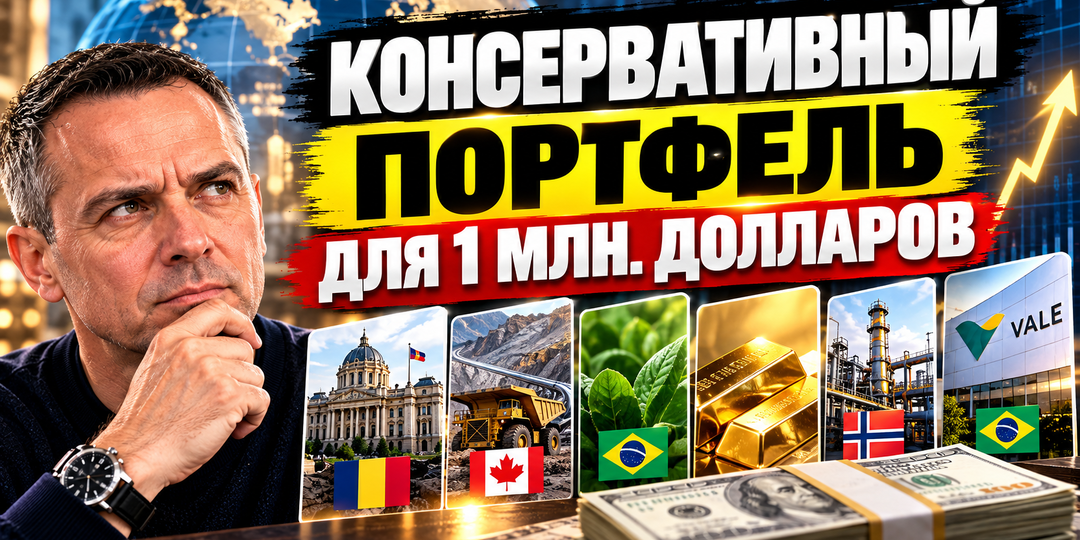
«Консервативный» портфель на $1 млн: 4 бумаги из 10 стоят на последней ступеньке перед «мусором». Вы всё ещё считаете это консервативным?
Шесть процентов в долларах. Десять облигаций. Ни одной акции. Звучит как мечта консерватора. А теперь заглянем внутрь. Здравствуйте, друзья! Сегодня разбираю модельный портфель из десяти долларовых облигаций на условный миллион. В нём по 10% на каждую бумагу, средняя доходность к погашению 6,07%, а название обещает «консервативность». Давайте разбираться, что там на самом деле, что с ним делать российскому инвестору и почему именно сейчас в нём всё выглядит иначе, чем месяц назад. Я перечислю все десять позиций. Для каждой указаны год погашения, купон, рейтинг, доходность к погашению (YTM) и дюрация. Romania, 2044, 6.125%, USD
ISIN: US77586TAE64
Страна: Румыния
Сектор: Суверенные
Рейтинг: BBB-
YTM: 7.40%
Дюрация: 9.58
Доля: 10%
Suzano, 2032, 3.125%, USD
ISIN: US86964WAK80
Страна: Бразилия
Сектор: Лес и бумага
Рейтинг: BBB-
YTM: 6.41%
Дюрация: 4.49
Доля: 10%
Barrick Mining, 2033, 3.75%, USD
ISIN: US725906AH40
Страна: Канада
Сектор: Драгметаллы
Рейтинг: BBB+
YTM: 6.23%
Дюрация: 4.97
Д
Показать еще
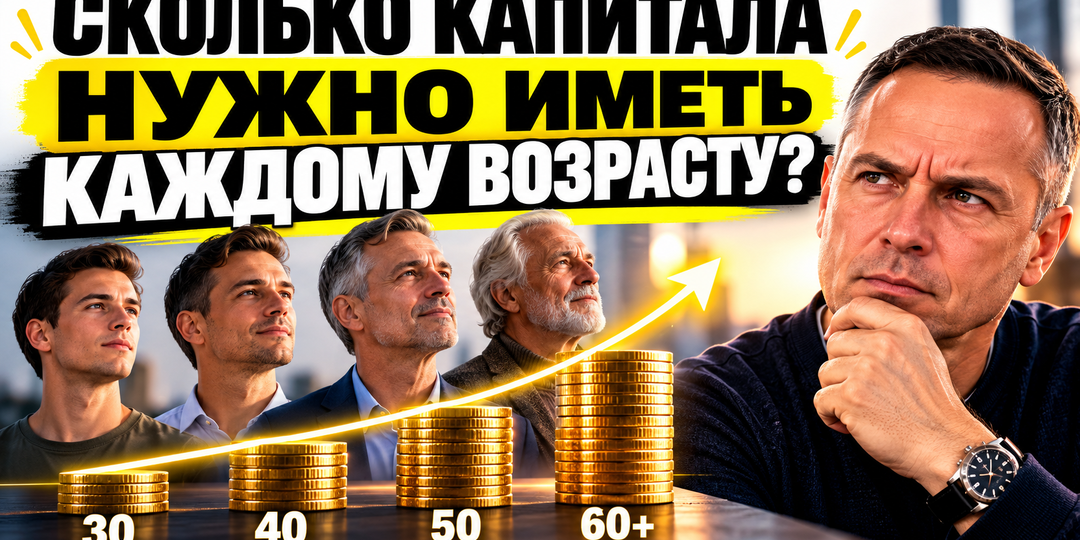
Три годовые зарплаты к 40 годам: у вас столько есть? Таблица, от которой многим станет не по себе
Если вам 40 лет, а на счетах нет трёх годовых зарплат, вы отстаёте. Так считает таблица, которую я сегодня разберу. Я с ней не во всём согласен. Но после неё одни закрывают калькулятор, а другие садятся пересчитывать свою жизнь. Здравствуйте, друзья! Мне 52 года, так что эта таблица про меня тоже. Свои цифры показывать не буду, это личное. А вот ваши посчитать можно и нужно. Давайте разбираться, что означают эти множители, где таблица врёт для России и что делать, если вы в неё не попадаете. Это ориентир для пенсионных накоплений. Логика такая: откладывайте около 15% дохода до налогов, и тогда к определённому возрасту у вас накопится примерно столько-то годовых зарплат. Автор честно предупреждает, что это ориентиры, а не универсальные нормы. Реальная цель зависит от доходов, расходов, стажа, доходности инвестиций и пенсионных планов. Я с этим согласен полностью. Переведём в рубли. Возьмём человека с зарплатой 100 тысяч рублей в месяц. Годовой доход у него 1,2 млн. Я поставил 65, а не
Показать еще
Binance взломали на $6 млрд за 20 минут. А вы уверены, что ваша крипта вам принадлежит?
Шесть миллиардов долларов. Двадцать минут. Один ноутбук. Так выглядит крупнейший взлом в истории крипторынка. Он случился вчера вечером на бирже, где, возможно, прямо сейчас лежат и ваши деньги. Здравствуйте, друзья! Сразу скажу: паниковать не нужно. Но и отмахнуться фразой «Binance большая, её не сломают» уже не получится. Сломали. Давайте разбираться, что произошло, при чём тут россияне и как защитить свою крипту, пока вы не стали героем чужой новости. 29 октября около 20:05 по UTC с кошельков Binance начали уходить деньги. По данным TRM Labs, около $6,36 млрд ушло за десять блокчейнов: Ethereum, Bitcoin, Tron, XRP Ledger, Solana и другие. Основную часть вынесли примерно за 20 минут. Сама Binance оценивает ущерб в $6,3 млрд. Для масштаба: прежний рекорд принадлежал взлому Bybit в феврале 2025 года, там украли около $1,5 млрд. Сейчас сумма больше в четыре раза. Часть денег удалось остановить. Tether заморозил около $1,56 млрд, Circle около $800 млн. Всего, по словам Binance, замороже
Показать еще
7 активов, которые сделают россиян богаче в 2027 году. Квартира под сдачу в списке не оказалась!
Ваш вклад под 14% сегодня выглядит отлично. А в 2027 году он вполне может превратиться в тыкву 🙂 Привет, друзья! Сразу скажу: актива, который сам сделает вас богатым, не существует. Богатым делают три вещи: время, регулярные взносы и отсутствие глупых потерь. Всё остальное - инструменты. Но инструменты бывают разные, и под 2027 год у них очень разная погода. Начнём с фактов, а не с мечтаний. 11 сентября ЦБ сохранил ключевую ставку на уровне 14%. Следующее заседание 23 октября, то есть уже через две недели. Устойчивая инфляция, по оценке самого ЦБ, ускорилась до 5-6% в годовом выражении. Это его слова, не мои. Теперь рынок. Индекс Мосбиржи закрыл сентябрь около 2268 пунктов. С начала года это минус 18%. Доллар в октябре аналитики ждут в коридоре 84-85 рублей. Золото весной стоило выше $5000 за унцию, а летом откатывалось к $4000. Дорогие деньги, дешёвые акции, нервное золото и рубль, который никто не берётся предсказывать. И главный вопрос. В июльском прогнозе ЦБ закладывает среднюю с
Показать еще
загрузка
Показать ещёПравая колонка